
Welkom bij BETERING. Mijn naam is Vincent en ik schrijf over geld. Deze week: vragen die je beter met geld maken, spaartips, Paulien Cornelisse, een update van mijn vermogen en meer.

Beleggen met een goed gevoel
Ik steun ondernemers over de hele wereld door te investeren in de projecten van Lendahand. Start vandaag en ontvang tot 8% rente per jaar.
Actie: met de code beteringgarantie ontvang je 50% garantie op je eerste investering (max. €500 garantie bij €1.000 investering).

1. Deze 5 vragen geven je een vermogen en rust in je kop
Je hoeft niet rijk te zijn om je rijk te voelen. Rijkdom is een vibe, zou ik zeggen als ik vijftien jaar jonger was geweest.
Dat betekent dat je er meer invloed op hebt dan je misschien denkt.
Rijkdom gaat over heel andere dingen dan je inkomen of de prijs van je auto - om maar even twee dingen te noemen waar de gemiddelde finance bro op InstaTok door is geobsedeerd.
Geld, zo schrijf ik in mijn aankomende boek De tonnairmethode, zit tussen de oren. Het is zeker handig om er wat van te hebben. En vooral ook om het apart te hebben staan. Maar hoeveel dat is, dat verschilt per persoon.
Ik zeg een ton, maar neem dat niet zomaar van mij aan. Misschien is het voor jou wel iets heel anders.
Hoe je daar achter komt, is door bij jezelf te rade te gaan.
Er is zoveel ruis als het gaat om geldzaken. Negentig procent van wat je leest over geld - van economisch nieuws, de beurs, nieuwe belastingregels en besparingen tot geldtips en andere adviezen - is voor jou niet interessant.
Je hebt niet per se meer geld nodig om je rijk te voelen, maar meer rust. Met andere woorden: minder gedoe en minder afleiding.
Hier zijn vijf vragen die je jezelf kan stellen om eens goed na te denken over je geldzaken en hoe die meer vermogen en meer rust kunnen opleveren.
1. Waar word je blij van?
Maak een lijst, bijvoorbeeld zoals ik dat hier zelf doe. Het hoeft niet om grote ideeën te gaan. Het mogen ook kleine dingen zijn. Liever kleine dingen zelfs. Een viooltje dat zich tussen de tegels omhoog werkt. De geur van een kattenvacht. Blooperfilmpjes. Uiteindelijk kom je vanzelf wel op de grotere ideeën: lezen, piano spelen, mensen helpen (met een bedrijf of vrijwillig?), wat dan ook.
Het kan ook helpen om te bedenken wat je zou doen, als je een miljoen in de loterij hebt gewonnen. Wat zou je doen als je niet meer hoeft te werken voor je geld?
Houd deze lijst zoveel mogelijk in gedachten als je bezig gaat met je geld. En blijf hem bijwerken.
2. Hoeveel geld is genoeg voor mij?
Bijna niemand heeft een miljoen nodig. Echt nodig, bedoel ik. Een miljoen is alleen ‘voor de heb’. Leuk, maar nutteloos. Voor de heb is niet vervullend. Voor de heb werkt hetzelfde als cocaïne. Heel even leuk, maar het effect verdwijnt snel, en dan heb je meer nodig.
Als je voorbij je hebberigheid (die we allemaal wel kennen) kan kijken, hoeveel geld heb je dan nodig om te kunnen doen waar je blij van wordt? Gebruik de lijst uit het vorige punt hiervoor.
Er bestaan FIRE-getal-calculators, waarmee je kan berekenen hoeveel vermogen je nodig hebt om te kunnen leven van het gemiddelde rendement dat dat vermogen oplevert. Hoe lager je uitgaven liggen, hoe lager dat getal is.
Ooit berekende ik dat mijn getal 500.000 euro is. Dan moet ik mijn zuinige levensstijl aanhouden, maar hoef ik ook weer niet álle leuke dingen op te geven. Onhaalbaar, dacht ik. Daarom maakte ik er één ton van. Tonnair zou ik worden. Nou, dat is dus gelukt. Nu lijkt die vijf ton niet meer onhaalbaar.
Maak je eerste doel niet te groot. Vermoedelijk wil je gewoon blijven werken. Hoeveel geld heb je bijvoorbeeld nodig om één of twee dagen in de week minder te werken (en die dagen te besteden aan leuke dingen uit de lijst)?
3. Wat is het ergste dat kan gebeuren?
Deze gedachtenoefening kan helpen om je angsten rondom geld te temmen. Je confronteert jezelf met die angsten en dwingt jezelf om na te denken over de gevolgen.
Misschien ben je bang dat je straks je rekeningen niet meer te kan betalen. Okay, wat gebeurt er dan?
Dan kun je je niet meer op je werk concentreren. Wat is het ergste wat er dan kan gebeuren?
Je kunt overspannen raken en thuis komen te zitten. En dan?
Dan zou je eventueel ontslagen kunnen worden. En dan?
Dan heb je geen of minder inkomen en moet je je spaargeld aanspreken.
Dan moet je minder gaan uitgeven en zuiniger gaan leven. Ja, en?
Dan kan je kleiner gaan wonen, een bijbaantje nemen of misschien wel je ouders om hulp vragen.
Vervelend allemaal, maar je hebt nog steeds een dak boven je hoofd en bent niet dood. Je hebt nog steeds mogelijkheden om je leven opnieuw in te richten.
Door steeds ‘en dan?’ te vragen, merk je dat je brein eerst altijd naar het worst-case-scenario springt. Terwijl er vaak nog veel tussenstappen zijn. Door die tussenstappen te bekijken worden vage, abstracte angsten opeens concrete problemen.
En concrete problemen zijn vaak op te lossen.
In de westerse wereld zal je niet zo snel aan geldzorgen overlijden. Zodra je brein doorheeft dat er geen levensbedreigende situatie is, kan het weer helder nadenken.
4. Welke uitgave maakt mijn leven aantoonbaar beter?
De truc van tonnair worden is niet om helemaal niks meer uit te geven. Het gaat erom dat je alleen nog koopt waar je echt gelukkig van wordt. Klein geluk of groot geluk, als het gevoel maar langer aanhoudt dan een halve dag.
Het kan verhelderend zijn om na te denken over wat dat dan is. Zodat je op zwakke momenten, als je overvallen wordt door een verlangen naar nodeloze consumptie, een doel of aankoop paraat hebt dat een goed alternatief voor je geld kan zijn.
5. Wat kan ik doen om minder over geld na te hoeven denken?
Uiteindelijk wil je niet de hele dag met geld bezig zijn. Geld moet nooit een doel op zich worden. Het moet een middel blijven dat op de achtergrond zijn werk doet.
Het is goed om na te denken over wat je met je geld wil, maar uiteindelijk wil je je richten op die lijst met leuke dingen.
Je hebt geen ingewikkeld financieel systeem nodig. Je hebt een paar goede afspraken met jezelf nodig.
Hoeveel spaar ik per maand? En, later, hoeveel beleg ik?
Hoe zorg ik ervoor dat mijn uitgaven structureel laag blijven?
En hoe laat ik me niet gek maken door alle ruis?
Als je voor jezelf antwoorden hebt op die vragen, dan heb je een plan. Dan hoef je het alleen nog maar uit te voeren.
Wil je meer geïnspireerd worden om er echt voor te gaan, die ton? En wil je mogelijke antwoorden op bovenstaande vragen? Lees dan mijn boek De tonnairmethode. De ondertitel is niet voor niets: hoe je een vermogen opbouwt zonder er de hele dag mee bezig te zijn.
Het is een complete methode om jezelf de rust en zekerheid te bieden van een flink vermogen. Je kan het hier al een stukje lezen en bestellen.
En anders kan je lekker door de 235 edities van deze nieuwsbrief bladeren.
2. 🤑 Mijn geld deze week
Wekelijks verslag van mijn vermogen.
Deze week: Renderen maar!
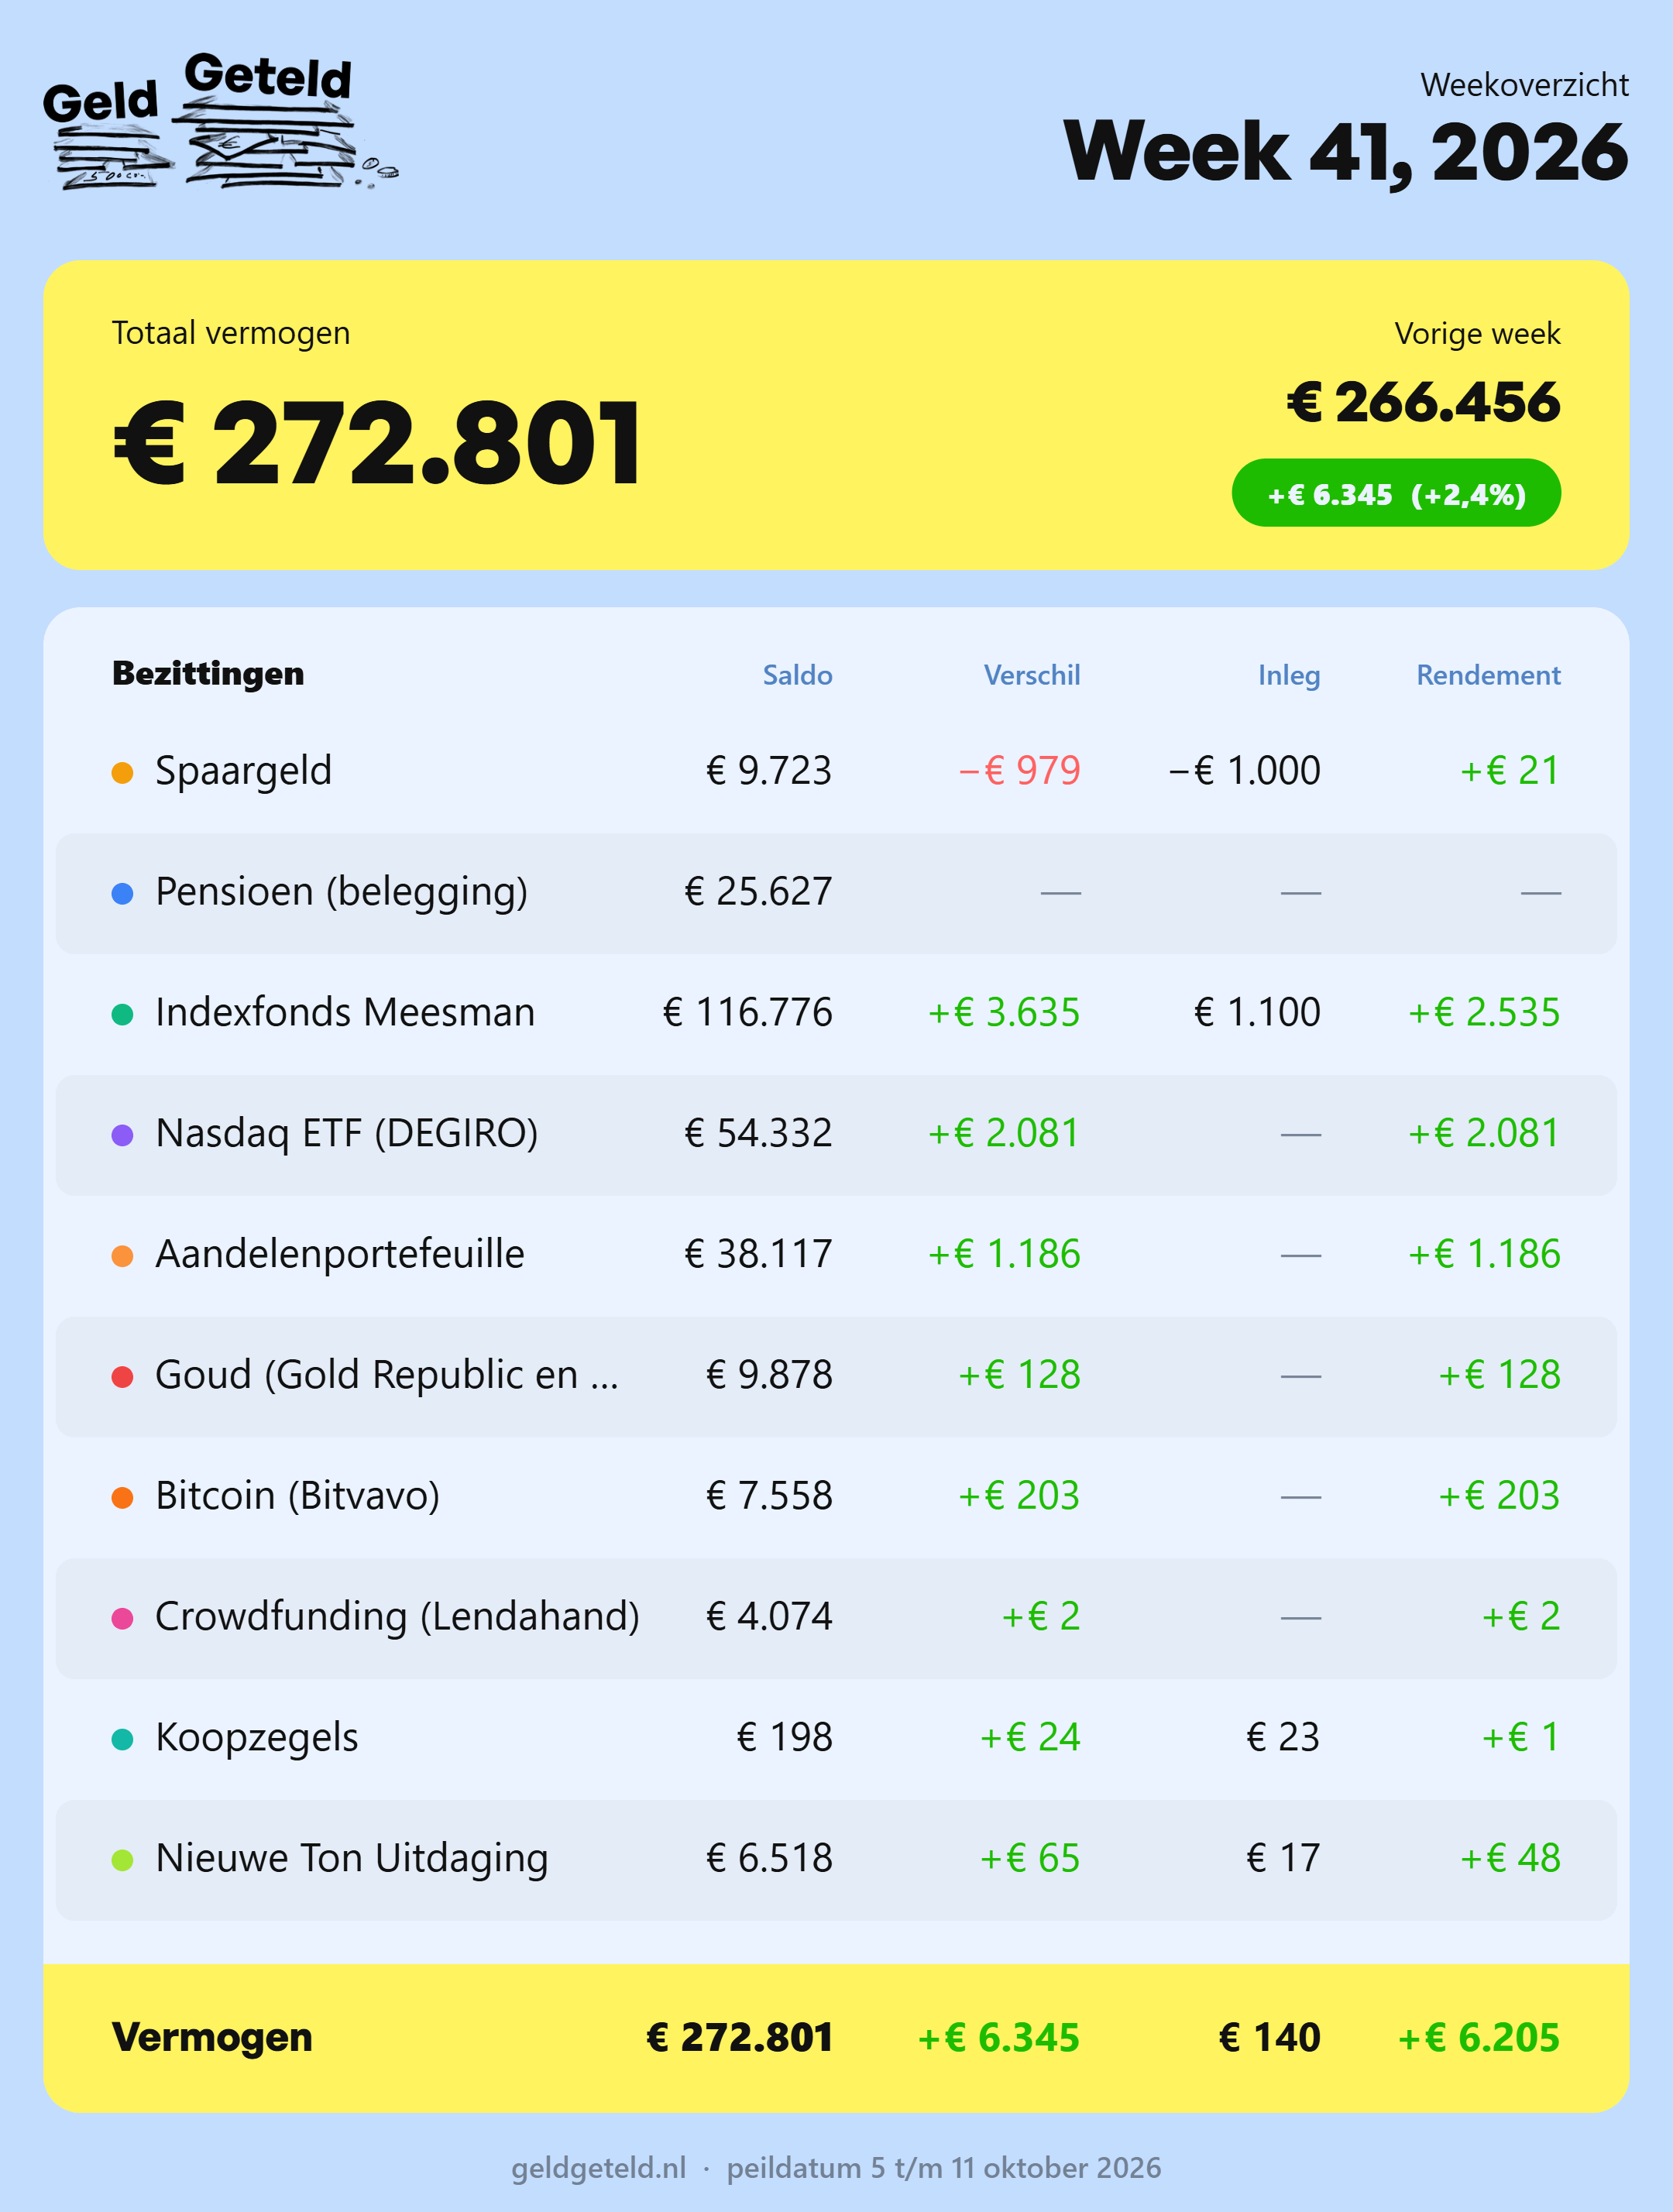
Het spaarbufferprobleem is nog altijd niet opgelost. Het neemt alsmaar groteskere vormen aan. Deze week moest ik weer flink interen om mijn maandelijkse inleg bij Meesman klaar te kunnen zetten.
Ik voel nog altijd de naweeën van een maand niet werken deze zomer, waardoor ik nu minder cashflow heb. De eerste facturen zijn inmiddels verstuurd op 1 oktober, en ik hoop eind deze maand de buffer weer te kunnen gaan aanvullen.
Tegelijk schiet het rendement door het dak, dus dat is leuk. Ik weet ook niet waar we het aan verdient hebben, die winsten, maar goed, zolang het ongerealiseerd rendement is, kan het ook allemaal weer verdwijnen. Dus nog niet te hard juichen.
Mijn nieuwe ton
Ik ben in februari opnieuw begonnen met het sparen van een ton, vanaf nul. Gewoon voor de leuk. En om te kijken of het nog een keer lukt.
Acties deze week
Op 1 oktober ontving ik rente op mijn spaarrekening. 17 euro, netjes.
Ook spaarde ik één keer een bedrag ter hoogte van de tijd.
Ook hier is sprake van wat beurswinst op mijn speciale nieuwe-tonnair-rekening bij Brand New Day.
3. 🚀 Links en tips
💼 Ondertussen op LinkedIn: Zo kreeg ik 250.000 euro op mijn rekening.
📺 Ondertussen op Instagram: ‘Only tonnairs in the building’.
🖊️ Terug van weggeweest: Dingen die me blij maken (persoonlijke stukjes): Paulien Cornelisse.
🐿️ Eerder op Betering: 30 gewoontes voor een geweldig spaarritme
💙 Vind je deze nieuwsbrief leuk of interessant, geef een like (het hartje onderaan of bovenaan), zodat meer mensen hem kunnen zien.
📏 Een peiling:
Aanraders
Sommige links leveren Betering een vergoeding op. Dit kost jou niks. Zo blijft de nieuwsbrief gratis.
BELEGGEN
Bright Pensioen. Hier doe ik aan belastingvoordelig pensioenbeleggen, dankzij hun speciale lidmaatschapsstructuur.
Brand New Day. Simpel en goedkoop passief indexbeleggen, en ook pensioenbeleggen.
Gold Republic: Via hun handige, automatische spaarplan beleg ik maandelijks een vast bedrag in fysiek goud.
Peaks. De simpelste belegginsapp. Begin vanaf slechts €1, laat je wisselgeld beleggen, en nu ook voordelig pensioenbeleggen.
DEGIRO. Grote keuze uit ETF’s en losse aandelen. Ik heb hier mijn aandelenportefeuille.
Je kan geld verliezen met beleggen, pas op.
BESPAREN
Homewizard. Ik gebruik hun handige energiemeters, én hun betaalbare thuisbatterij om ‘s nachts zonnestroom te gebruiken. En te besparen op terugleverkosten.
SureBird. Bespaar honderden euro’s op verzekeringen en laat ze automatisch vergelijken.
VERDIENEN
EuroClix. Enquêtes, cashbacks én cadeaubonnen met korting in een handige app. Contante uitbetaling.
GfK: Voor extra inkomsten vul ik de simpele enquêtes van GfK in.
MEER
Hier vind je nog meer van mijn favoriete diensten.
Mijn eerste ton. Een online cursus tonnair worden. Voor meer controle, rust en momentum. Met 100 simpele acties, opdrachten en vragen om je in gang te zetten met je geld.

Over geld praat je wel. Mijn eerste boek met daarin praktische tips en eerste stappen om te beginnen je geld op orde te krijgen.

Ik ben geen financieel adviseur. Ik wil dat ook niet zijn. Geen van mijn berichten zijn te lezen als financieel advies. Beleggen kent risico’s. Overleg serieuze financiële beslissingen altijd met een adviseur.
Leuk dat in de poll de stap na € 5000 is 'Op weg naar de ton!', dat werkt nog es motiverend 😁
wat je nu wel leuk ziet, wanneer je al die beleggingsproducten in de portefeuille optelt: als het rendement (aanwas door koersontwikkeling) op 2 ton inderdaad bijvoorbeeld gemiddeld 7% is, dus 14K per jaar, dan is rendement de groeifactor en doet de inleg relatief weinig. Die omslag heb je nu ongeveer bereikt.
Daarmee wil ik niet zeggen dat je nu moet stoppen met 1.100 per maand inleggen, elke euro extra gaat ook weer renderen en het is beter dan in de sok stoppen of spullen gaan kopen waar je niet gelukkig van wordt. Maar het volume doet nu het meest.