
Welkom bij BETERING. Mijn naam is Vincent en ik schrijf over geld. Deze week: Andrew Garfield, een nieuwe column, LOL surprise, een gloednieuwe update van mijn vermogen en meer.
1. Waarom ik dure vuilniszakken koop (en hoe ik wél geld bespaar)
Ik zag ergens een foto van de Britse acteur Andrew Garfield, die op zijn gemak in het publiek zat bij de US Open, en opeens voelde ik de behoefte om geld uit te geven.
Het was het vest. Dat dacht ik tenminste. Andrew droeg een vest met precies de juiste kleuren, de perfecte pasvorm en net dat je ne sais quoi dat ik zoek in kleding.
Het was ook de nonchalance waarmee Andrew het droeg. Het witte overhemd eronder met een paar knoopjes open speelde eveneens een belangrijke rol. En het haar van die man, je moet ook echt even kijken naar het haar. Ten slotte is er nog die niet te negeren sfeer van upperclass mensen, tennis, VIP-plekken en wereldberoemde acteurs die ook model zijn.
Als ik toch eens dat vest zou hebben, dacht ik op een ijdel moment. Dan zou ik ook overal zo zelfverzekerd rondlopen.
Dat gevoel ken je vast wel, toch? Dat je een kledingstuk of een ander hebbeding ziet en dan onmiddellijk het gevoel hebt dat het in een klap al je problemen en onzekerheden oplost. Ik denk dat dat heel normaal is. Dat het raar zou zijn als je het niet af en toe voelt.
Het is niet erg om soms te verlangen naar iets wat buiten ons bereik ligt. Dromen maakt het leven leuk en spannend.
Ik googelde het vestje, gewoon voor de lol, en toen ontdekte ik iets heel ergs. Tot mijn grote schrik bleek het ding ook nog eens heel betaalbaar te zijn. Tachtig euro ongeveer. Ik heb wel eens meer aan kleding uitgegeven.
Wat nu? Moest ik toegeven aan de verleiding?
Of, nog even afgezien van het geld, moest ik mezelf behoeden voor de teleurstelling? Voor dat moment dat ik het vestje daadwerkelijk heb en dat dan meteen het verlangen weg is. Dat ik met dat vestje aan natuurlijk helemaal niet op Andrew Garfield lijk. Dat ik ook niet opeens als VIP bij grote internationale tennistoernooien zit. Dat mijn haar nooit zo goed zal zitten. Moet ik mezelf behoeden voor de vernederende gedachte, elke als ik dat vestje straks zie of draag, dat ik er weer ingetrapt ben?
Waarin? In de belofte van geestelijke verbetering door een een simpele aankoop.
Of moet ik het, na inmiddels vele van dit soort momenten te hebben weerstaan, toch maar weer eens proberen?
Ik ben er nog niet uit.
Ik denk dat ik het ga doen.
Om het voor mezelf alvast goed te maken heb ik hier 12 tips die je wél geld kunnen besparen of opleveren. En één anti-tip.
1. Spelen met vermogensberekenaars. Beteringlezer Martijn deelde een handige zelfgemaakte tool, waarmee je kan bepalen wat je FIRE-getal is. Dat is hoeveel vermogen je nodig hebt om van te kunnen leven zonder ander inkomen. Hij baseerde zich op het Amerikaanse Safewrate (Safe Withdrawal Rate), maar paste zijn tool aan naar onze Nederlandse situatie. Dus met vermogenswinstbelasting en zo meegerekend. Leuk om mee te spelen.
2. Ik kreeg ook een mailtje van Peaks. Dat is een beleggingsapp. Eentje waarmee ik in het begin van mijn tonnairreis mijn eerste belangrijke stapjes zette, door automatisch mijn ‘wisselgeld’ te beleggen. Ze hebben hun tarieven aangepast, melden ze. Je betaalt er nu 1,99 euro per maand en 0,25% per jaar. Dat vaste maandbedrag vervalt zelfs als je alleen voor je pensioen belegt. Interessant voor beginners.
3. ‘Heb jij gefortnite? Dan ben je gefortnaaid!’ Heerlijke binnenkomer van de Stichting Massaschade & Consument. Ze willen met zoveel mogelijk gedupeerden een zaak tegen Epic Games beginnen, maker van het computerspel Fortnite, omdat miljoenen minderjarigen zijn verleid en gemanipuleerd met aftelklokken en andere dark patterns om geld uit te geven in de game. Ik herinner me nog dat mijn zoon zeurde om een ‘battle pass’ of zoiets. En dat ik die, godbetert, ook voor hem kocht. We zullen het ook wel nooit leren.
4. Check je jaarruimte. Beleg je voor je pensioen of wil je dat doen? Voordat op 1 januari de teller weer wordt gereset, kan je nu controleren hoeveel jaarruimte je nog hebt. Geld dat je in een pensioenpotje stort, kun je verrekenen met je inkomstenbelasting. Daarvan krijg je dus volgend jaar 35,8% tot 49,5% terug. Als je nog geen pensioenrekening hebt, dan is nu het moment om die te overwegen.
5. Uit de reeks Dingen waar ik niet op bespaar: vuilniszakken. Te vaak heb ik lekkende of uitgescheurde zakken over straat moet sjouwen. Of nog erger: door mijn huis. Op onze houten vloer is nog altijd een olievlek zichtbaar. Te vaak is bij het proppen in de ondergrondse containers die we hier in Amsterdam hebben mijn hand de zak ingeschoten. Wat een gruwel. Dat is het allemaal niet waard, heb ik al een tijdje geleden besloten. Ik koop nu de stevige zestig-liter-zakken van Brabantia die precies in onze bak passen. Duur (36 cent per stuk), maar wel degelijk een verbetering.
6. Bereid je alvast voor op Black Friday (en ga niks kopen). De beste besparing is niets kopen. Markeer aanstaande 27 november alvast in je agenda als No Spend Day. Schrijf je nu alvast uit voor zoveel mogelijk mailings.
7. Geld Geteld is mijn nieuwe tonnairtracker. Twee weken geleden liet ik de app al zien. Inmiddels ben ik met de maker (en Beteringlezer) Sven om de tafel gaan zitten en hebben we besloten om hem samen nog beter te maken, dat wil zeggen helemaal Beteringproof. Dus bovenal simpel, veilig en inspirerend. Met binnenkort ook tips en acties die de hele tonnair-uitdaging nog leuker maken.
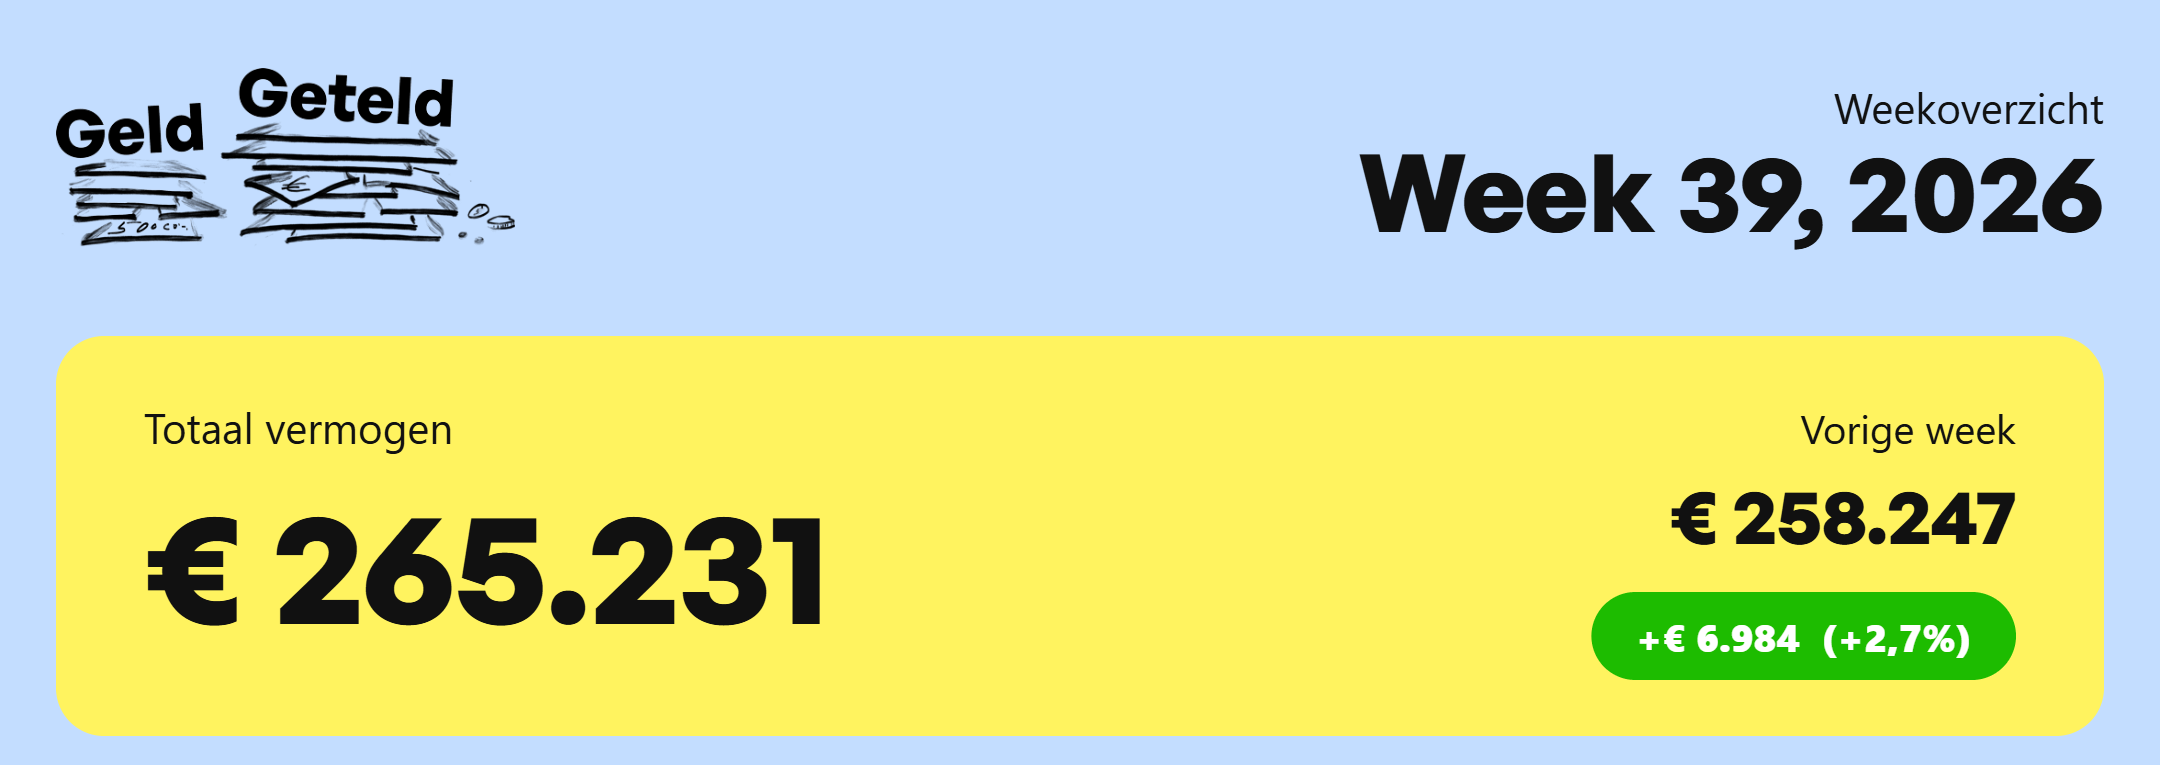
Ja, de app kost op den duur een klein beetje geld. Dat is bewust. Als je nu gratis je geld telt in Excel of een mottig schriftje, prima, more power to you. Maar veel mensen hebben juist behoefte een extra duwtje. Geld Geteld is dat duwtje.
8. Leer slechte geldgewoontes af, en de rest gaat vanzelf. Voor Intermediair schreef ik een column over het afleren van slechte geldgewoontes. Dat is hoe je de ‘tonnairmentaliteit’ krijgt. Je moet jezelf herprogrammeren. Hoe je met geld omgaat is soms zo vanzelfsprekend, dat je er niet meer over nadenkt of het nog wel gunstig voor je is. Misschien zit je nog in een ‘overleven’-stand, terwijl dat al lang niet meer hoeft.
9. In welke geld-fase zit jij eigenlijk? Een maand geleden vroeg ik lezers in welke stand ze stonden met hun geld. Pas later realiseerde ik me hoe belangrijk deze vraag is. Als je op deze vraag een eerlijk antwoord kan geven, dan ben je al over de helft van het inzicht dat nodig is om door te groeien naar de volgende fase.
Dit was de uitkomst van de peiling:
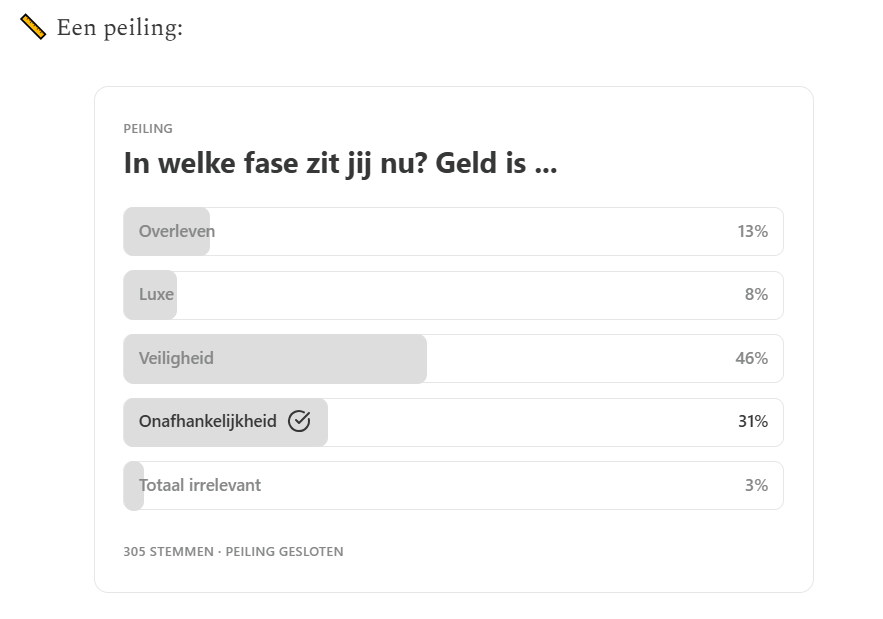
Veel lezers bevinden zich op de helft van het traject. Dat vind ik al heel mooi.
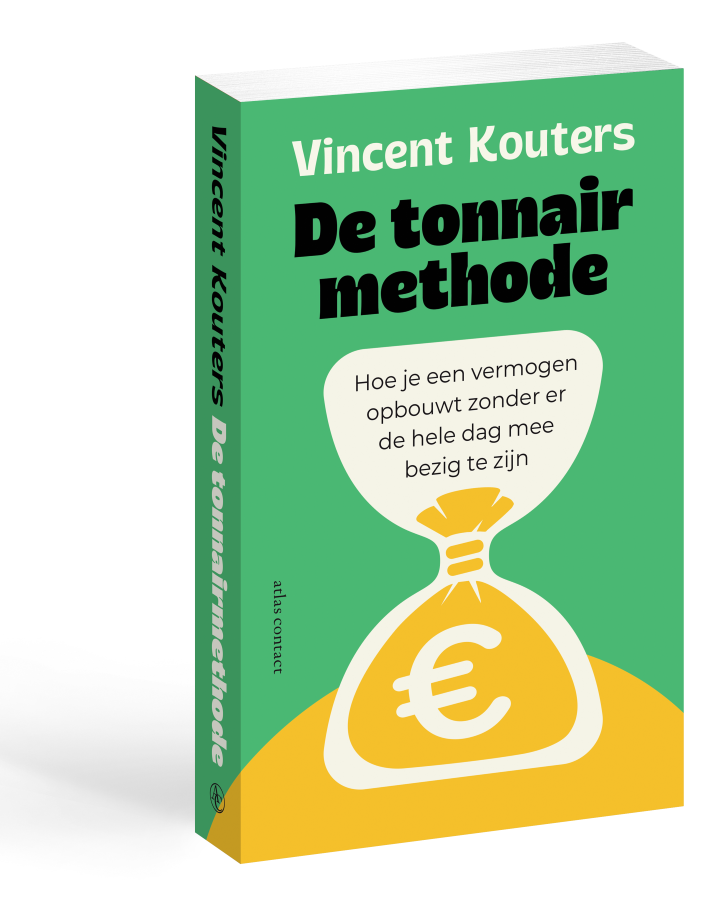
10. De tonnairmethode gaat als een tierelier. Ik ben enorm dankbaar dat bijna 500 mensen mijn aanstaande boek over leren denken en handelen als een tonnair hebben besteld met een heuse handtekening erin. Ik krijg nu al een lamme pols bij de gedachte dat ik die krabbels straks ook echt moet gaan zetten. Maar dat is het natuurlijk allemaal waard. Hier kan je tot ongeveer 22 oktober nog pre-orderen. Daarna ga ik geen handtekeningen meer zetten.
11. Zet speelgoed en kleding te koop. Sinterklaas en kerst komen eraan. Marktplaats draait straks op volle toeren. Verkoop nu wat je kinderen zijn ontgroeid. En wat andere kinderen kunnen gebruiken.
12. Zet een grote pot verveinethee en bedenk wat geld écht voor je betekent. De herfst begint officieel. Reflectietijd. Wat wil je eigenlijk met je geld bereiken? Rust? Vrijheid? Meer tijd met partner, kinderen of jezelf? Hoe duidelijker dat doel, hoe makkelijker het sparen gaat.
13. Besparen op benzine doe je zo. Laatst had ik voor het eerst in mijn leven een volle tank van boven de honderd euro. Mooie mijlpaal. Ook toen daalde het besef weer eens in hoe blij ik ben tonnair te zijn. Ik hoef hier niet wakker van te liggen. Enfin, besparen op benzine is natuurlijk wel altijd en voor iedereen een goed idee. Zeker nu. Hier zijn mijn favoriete technieken.
De tankapp van ANWB of DirectLease gebruiken. Scheelt 25 cent per liter.
Ik voer een permanente zuinigheidswedstrijd met mezelf. De computer in het dashboard staat standaard op het gemiddelde verbruik per rit. Ik probeer dat getal zo laag mogelijk te krijgen. Mijn record met onze Skoda Fabia is 4,1 l/100 km. Die keer stonden echt alle neuzen de juiste kant op. Wind mee, harde banden, veel snelweg, soepel optrekken en verkeerlichten een halve kilometer van te voren opmerken, afstand inschatten en de auto helemaal uit laten rollen. Als je dit getal op je dashboard lange tijd in de gaten houdt, ga je vanzelf leren wat allemaal goed werkt.
100 kilometer per uur is mijn maximum. Ik ga gewoon nooit harder. Het tijdverlies is miniem. De besparing (ten opzicht van 130 per uur) is enorm.
Parkeerplek van te voren vastleggen. Het scheelt bakken geld én frustratie als ik niet eerst vier rondjes hoef te rijden, voordat ik mijn Skoda ergens tussen kan proppen.
Kofferbak leeg houden. Kratten, gereedschap, kinderspullen, dakkoffer, een verdwaald blok beton, alles is gewicht. Alles kost benzine om (nodeloos) vervoerd te worden.
2. 🤑 Mijn geld deze week
Wekelijks verslag van mijn vermogen.
Deze week: Groene zee
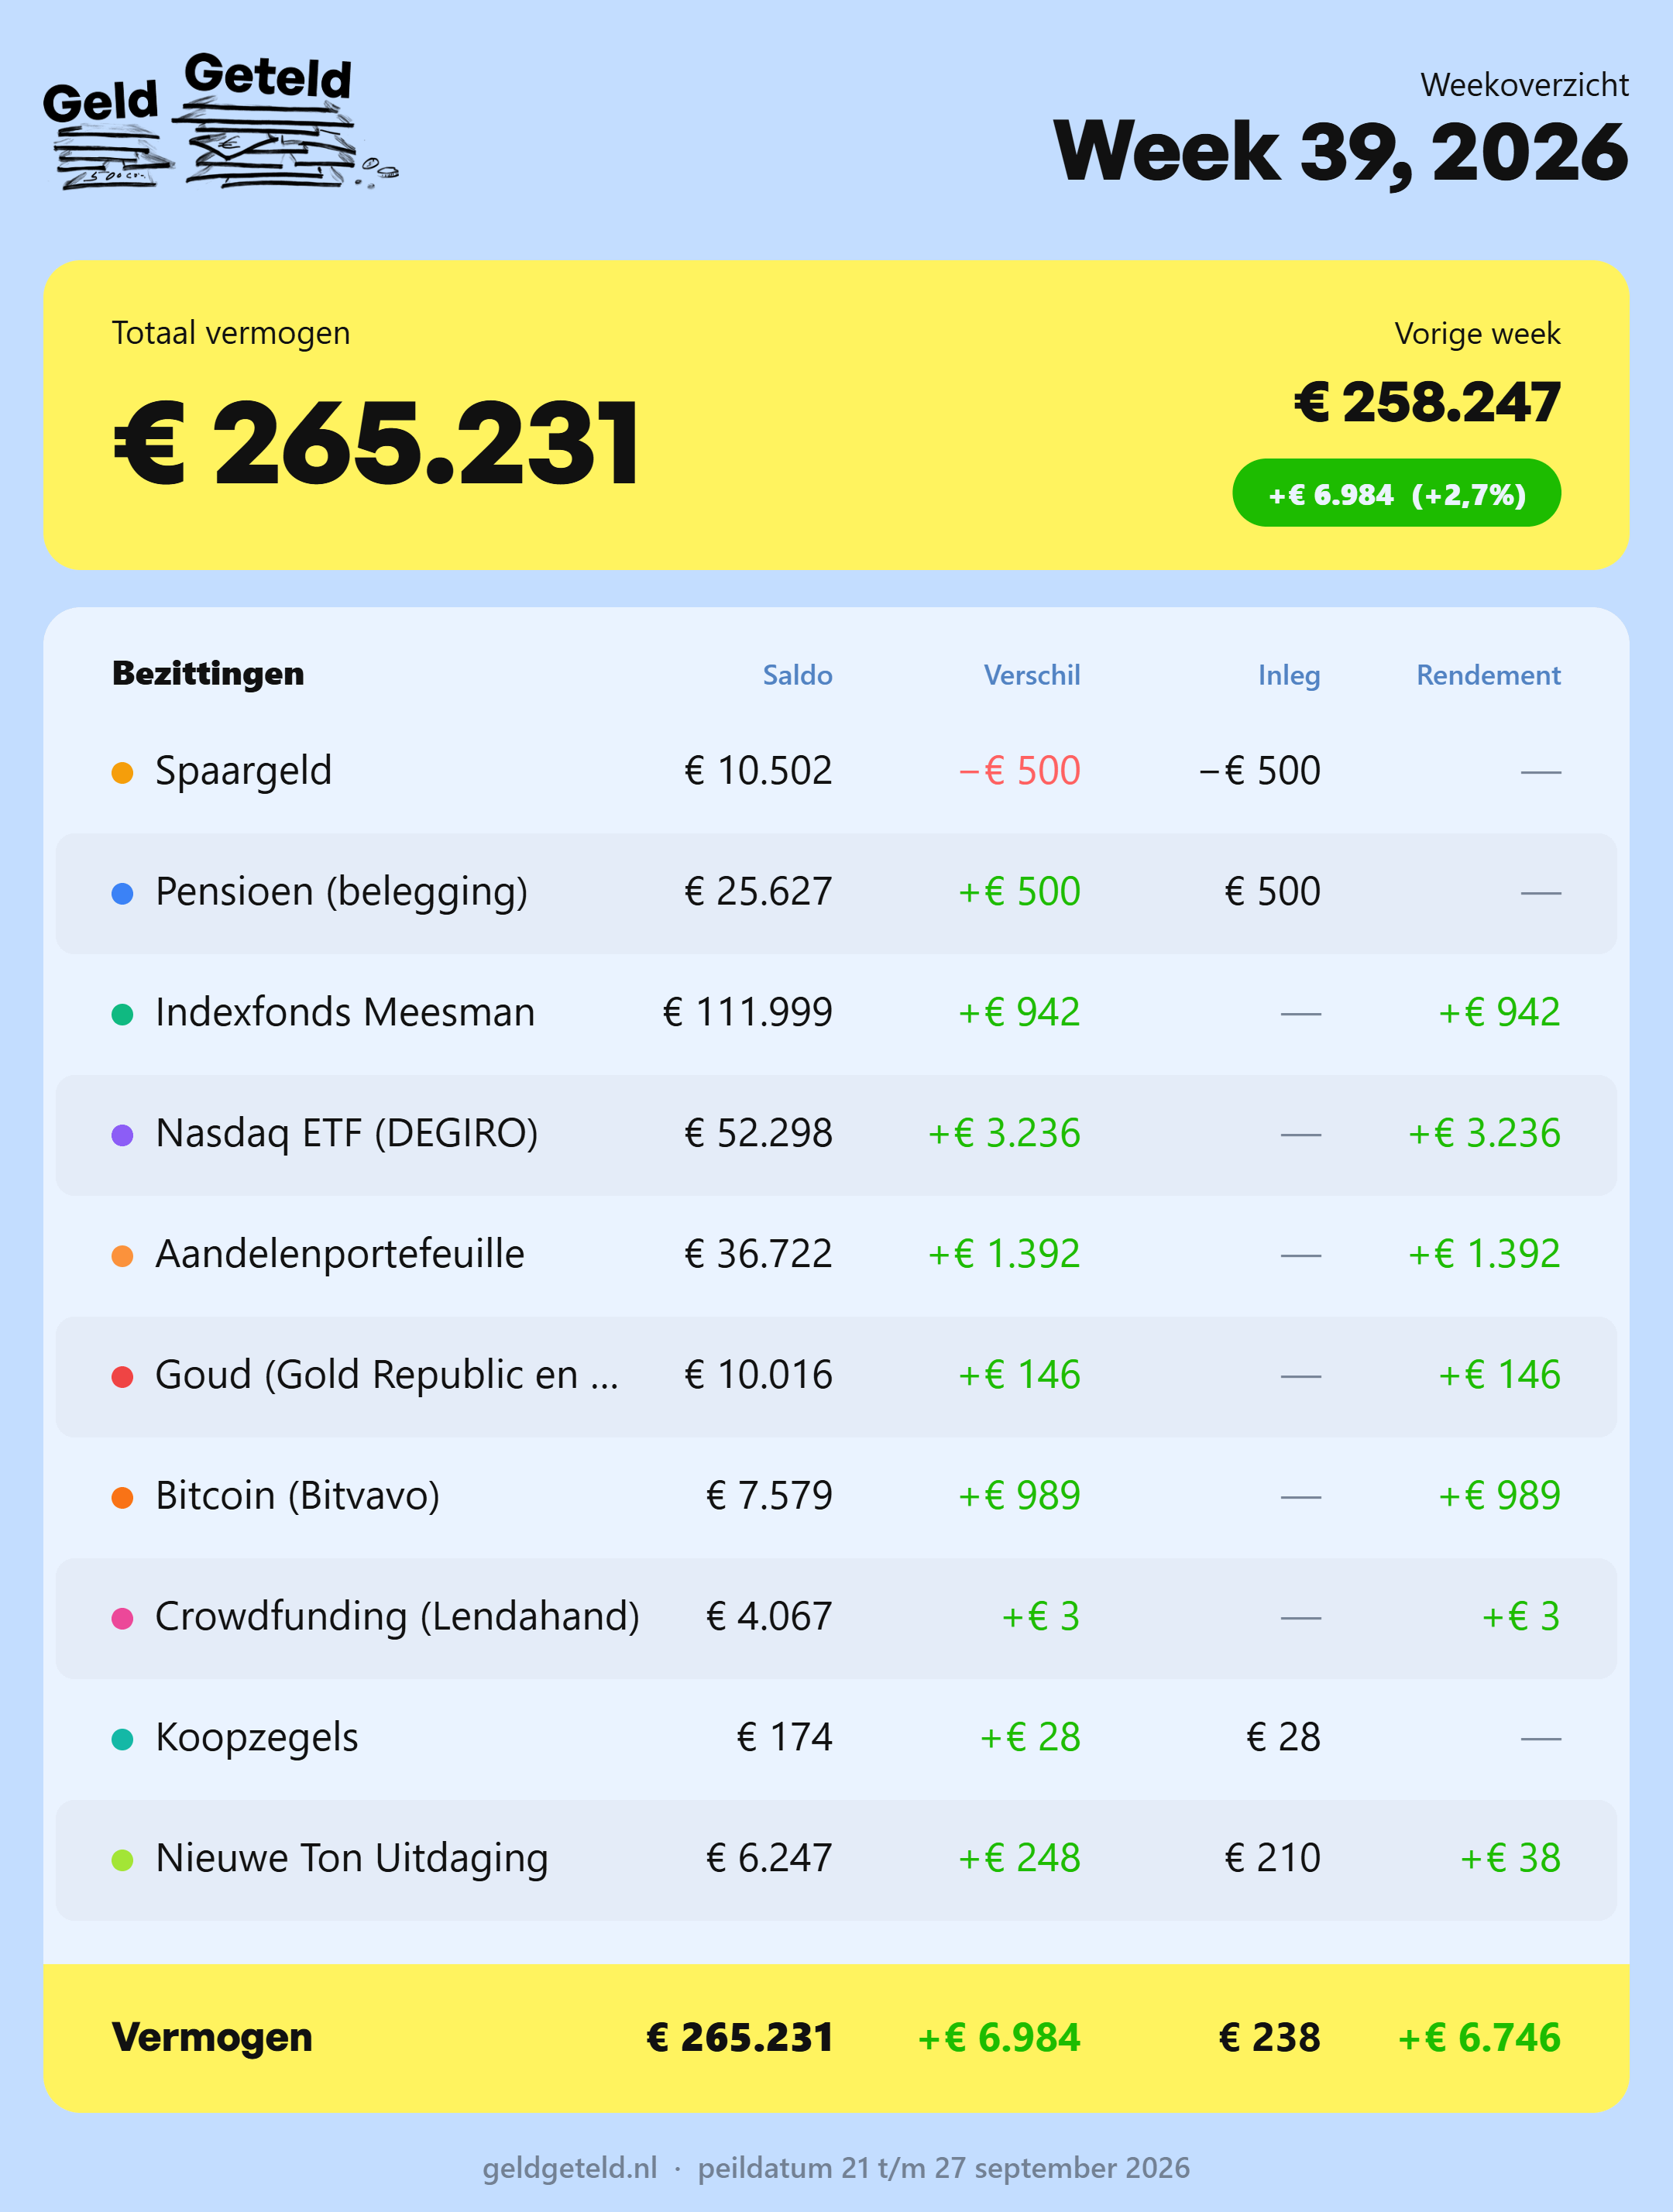
Vorige week bijna alles rood, deze week bijna alles groen. En hoe. Het kan verkeren.
Je zou kunnen zeggen: dit is de reden waarom je niet wekelijks je geld moet tellen, al die op en neer gaande bewegingen zeggen weinig. Maar daar ben ik het mee oneens.
Tuurlijk, het kán ook per maand of kwartaal, en daar is niks mis mee. En dan filter je dit soort bewegingen eruit.
Maar ik hou ook van de achtbaan. Door wekelijks een update te maken (negatief of positief) blijft het spaardoel in mijn gedachten, en kan ik tijdig bijsturen. Met andere woorden: ik vind het gewoon leuk.
Zoals gezegd, komen de overzichten nu rechtstreeks uit de online app Geld Geteld. Ik vind ze zo veel mooier.
Wie mijn oude Excelletje wil gebruiken, vindt die nog altijd hier.
Een kleine wijziging. Ik heb de post indexfondsen nu uitgesplitst in de twee fondsen die ik al lange tijd heb.
Een ‘all-world’ fonds, met ruim 5000 bedrijven van over de hele wereld, bij Meesman. Hier leg ik maandelijks 1100 euro in.
Een Nasdaq-ETF (bij DEGIRO), met daarin de 100 grootste technologiebedrijven uit the states. Je kan deze week goed zien waarom ik die apart heb. 6% groei in een week is geen kattenpis. Ja, ja, ja, hij kan ook net zo hard weer omlaag. Maar ik heb vertrouwen in deze sector. Hier leg ik trouwens niet meer in.
Verder een grote plus bij bitcoin, een inleg in het pensioen, en een minnetje bij mijn spaargeld om redenen waarover ik vorige week uitgebreid schreef in een nieuwsbrief met de titel: Soms moet je een PlayStation kopen.
Mijn nieuwe ton
Ik ben in februari opnieuw begonnen met het sparen van een ton. Dat geld staat voorlopig op een simpele spaarrekening bij mijn bank, en een even simpele beleggingsrekening bij Brand New Day.
Acties deze week
Ik spaarde een paar keer een bedrag ter hoogte van de tijd.
200 euro inleg op de simpele beleggingsrekening.
En wat koerswinst.
3. 🚀 Links en tips
💼 Ondertussen op LinkedIn: Ik gaf 5 jaar bijna geen geld uit.
📺 Ondertussen op Instagram: Tonnair, inclusief LOL Surprise Bal.
🐿️ Eerder op Betering: #140 - Wanneer moet je sparen en wanneer beleggen?
💙 Vind je deze nieuwsbrief leuk of interessant, geef een like (het hartje onderaan of bovenaan), zodat meer mensen hem kunnen zien.
📏 Een peiling:
Aanraders
Sommige links leveren Betering een vergoeding op. Dit kost jou niks. Zo blijft de nieuwsbrief gratis.
BELEGGEN
Bright Pensioen. Hier doe ik aan belastingvoordelig pensioenbeleggen, dankzij hun speciale lidmaatschapsstructuur.
Brand New Day. Simpel en goedkoop passief indexbeleggen, en ook pensioenbeleggen.
Gold Republic: Via hun handige, automatische spaarplan beleg ik maandelijks een vast bedrag in fysiek goud.
Peaks. De simpelste belegginsapp. Begin vanaf slechts €1, laat je wisselgeld beleggen, en nu ook voordelig pensioenbeleggen.
DEGIRO. Grote keuze uit ETF’s en losse aandelen. Ik heb hier mijn aandelenportefeuille.
Je kan geld verliezen met beleggen, pas op.
BESPAREN
Homewizard. Ik gebruik hun handige energiemeters, én hun betaalbare thuisbatterij om ‘s nachts zonnestroom te gebruiken. En te besparen op terugleverkosten.
SureBird. Bespaar honderden euro’s op verzekeringen en laat ze automatisch vergelijken.
VERDIENEN
EuroClix. Enquêtes, cashbacks én cadeaubonnen met korting in een handige app. Contante uitbetaling.
GfK: Voor extra inkomsten vul ik de simpele enquêtes van GfK in.
MEER
Hier vind je nog meer van mijn favoriete diensten.
Mijn eerste ton. Een online cursus tonnair worden. Voor meer controle, rust en momentum. Met 100 simpele acties, opdrachten en vragen om je in gang te zetten met je geld.
Over geld praat je wel. Mijn eerste boek met daarin praktische tips en eerste stappen om te beginnen je geld op orde te krijgen.
Ik ben geen financieel adviseur. Ik wil dat ook niet zijn. Geen van mijn berichten zijn te lezen als financieel advies. Beleggen kent risico’s. Overleg serieuze financiële beslissingen altijd met een adviseur.